Domain feuertüren.de kaufen?
Wir ziehen mit dem Projekt
feuertüren.de um.
Sind Sie am Kauf der Domain
feuertüren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuertüren.de kaufen?
Wann beginnt die Widerrufsfrist bei Versicherungsverträgen?
Die Widerrufsfrist bei Versicherungsverträgen beginnt in der Regel, sobald der Versicherungsnehmer alle Vertragsunterlagen erhalten hat. Dies beinhaltet sowohl die Police als auch die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage, in denen der Versicherungsnehmer ohne Angabe von Gründen vom Vertrag zurücktreten kann. Es ist wichtig, dass der Widerruf schriftlich erfolgt, um nachweisbar zu sein. Nach Ablauf der Widerrufsfrist ist eine Kündigung des Vertrags in der Regel nur unter Einhaltung der vereinbarten Kündigungsfristen möglich. **
Was sind die wichtigsten Unterschiede zwischen Paniktüren und herkömmlichen Notausgangstüren?
Paniktüren sind speziell für den schnellen und einfachen Fluchtweg konzipiert, während herkömmliche Notausgangstüren manuell geöffnet werden müssen. Paniktüren haben einen horizontalen Druckbalken, der die Tür beim Drücken öffnet, während herkömmliche Notausgangstüren oft einen vertikalen Druckgriff haben. Paniktüren sind in öffentlichen Gebäuden und Fluchtwegen vorgeschrieben, um im Notfall eine schnellere Evakuierung zu ermöglichen. **
Ähnliche Suchbegriffe für Versicherungsverträgen
Top-Angebote
Produkte zum Begriff Versicherungsverträgen:
-
Motorschlosssteuerung passend zu Sicherheitsschlösser für Fluchttürenexterne Motorschloss-Steuerung für EL 420 / EL 520 / MP 420 / MP 520 Platine vormontiert im Kunststoffgehause IP 40 Verwendung für: Elektro-Sicherheitsschlösser EL420/EL 520, Elektro-Mehrfachverriegelungsschlösser MP420/MP520 Type: EA 420 Abmessung(mm): Gehäuse 192 x 110 x 45 Marke: Assa Abloy Inhaltsangabe (ST): 1953,57 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
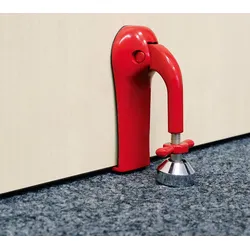
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind einige gängige Ausschlussklauseln in Versicherungsverträgen?
Einige gängige Ausschlussklauseln in Versicherungsverträgen sind Krieg, vorsätzliche Handlungen und grobe Fahrlässigkeit. Diese Klauseln dienen dazu, bestimmte Risiken von der Deckung auszuschließen. Es ist wichtig, die Ausschlussklauseln in einem Versicherungsvertrag sorgfältig zu prüfen, um zu verstehen, welche Risiken nicht abgedeckt sind. **
-
Was ist der Zweck einer Selbstbeteiligung bei Versicherungsverträgen?
Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen und dadurch verantwortungsbewusster mit ihrem Versicherungsschutz umgehen. Sie hilft, die Prämien niedrig zu halten, da Versicherungsunternehmen bei höheren Selbstbeteiligungen weniger Risiko tragen müssen. Zudem soll die Selbstbeteiligung dazu beitragen, kleine Schäden zu vermeiden und die Versicherung vor Missbrauch zu schützen. **
-
Wie kann die Prämienhöhe bei Versicherungsverträgen beeinflusst werden?
Die Prämienhöhe bei Versicherungsverträgen kann durch verschiedene Faktoren beeinflusst werden, wie zum Beispiel das Alter, Geschlecht und Gesundheitszustand des Versicherten. Auch die Art und Höhe der gewählten Versicherungsleistungen sowie das Risiko, das der Versicherer bei Vertragsabschluss eingeht, spielen eine Rolle. Zudem können auch individuelle Rabatte oder Zuschläge je nach Versicherungsgesellschaft die Prämienhöhe beeinflussen. **
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **
Was sind die verschiedenen Arten von Deckung in Versicherungsverträgen?
Die verschiedenen Arten von Deckung in Versicherungsverträgen sind Haftpflichtversicherung, Sachversicherung und Personenversicherung. Die Haftpflichtversicherung deckt Schäden, die der Versicherte anderen zufügt, die Sachversicherung schützt das Eigentum des Versicherten und die Personenversicherung bietet Schutz für die Gesundheit und das Leben des Versicherten. Jede Art von Deckung kann je nach Versicherungsvertrag und Bedarf des Versicherten individuell angepasst werden. **
Top-Angebote
Produkte zum Begriff Versicherungsverträgen:
-
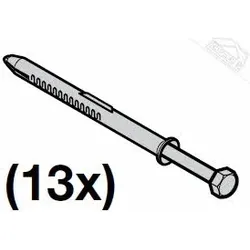
Hörmann Dübelpaket für Feuerschutztüren Brandschutztüren und Rauchschutztüren bauaufsichtlich zugelassenes BefestigungsmaterialDübelpaket für Feuerschutztüren Brandschutztüren und Rauchschutztüren bauaufsichtlich zugelassenes BefestigungsmaterialFür die einfache Montage in Mauerwerk und Beton Original HÖRMANNFür die Montage von Feuerschutztüren und Rauchschutztüren dürfen nur bauaufsichtlich zugelassene Dübel und Schrauben verwendet werden. 13 x Schrauben, 13 x Dübel63,47 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Motorschlosssteuerung passend zu Sicherheitsschlösser für Fluchttürenexterne Motorschloss-Steuerung für EL 420 / EL 520 / MP 420 / MP 520 Platine vormontiert im Kunststoffgehause IP 40 Verwendung für: Elektro-Sicherheitsschlösser EL420/EL 520, Elektro-Mehrfachverriegelungsschlösser MP420/MP520 Type: EA 420 Abmessung(mm): Gehäuse 192 x 110 x 45 Marke: Assa Abloy Inhaltsangabe (ST): 1953,57 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Widerrufsfrist bei Versicherungsverträgen?
Die Widerrufsfrist bei Versicherungsverträgen beginnt in der Regel, sobald der Versicherungsnehmer alle Vertragsunterlagen erhalten hat. Dies beinhaltet sowohl die Police als auch die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage, in denen der Versicherungsnehmer ohne Angabe von Gründen vom Vertrag zurücktreten kann. Es ist wichtig, dass der Widerruf schriftlich erfolgt, um nachweisbar zu sein. Nach Ablauf der Widerrufsfrist ist eine Kündigung des Vertrags in der Regel nur unter Einhaltung der vereinbarten Kündigungsfristen möglich. **
-
Was sind die wichtigsten Unterschiede zwischen Paniktüren und herkömmlichen Notausgangstüren?
Paniktüren sind speziell für den schnellen und einfachen Fluchtweg konzipiert, während herkömmliche Notausgangstüren manuell geöffnet werden müssen. Paniktüren haben einen horizontalen Druckbalken, der die Tür beim Drücken öffnet, während herkömmliche Notausgangstüren oft einen vertikalen Druckgriff haben. Paniktüren sind in öffentlichen Gebäuden und Fluchtwegen vorgeschrieben, um im Notfall eine schnellere Evakuierung zu ermöglichen. **
-
Was sind einige gängige Ausschlussklauseln in Versicherungsverträgen?
Einige gängige Ausschlussklauseln in Versicherungsverträgen sind Krieg, vorsätzliche Handlungen und grobe Fahrlässigkeit. Diese Klauseln dienen dazu, bestimmte Risiken von der Deckung auszuschließen. Es ist wichtig, die Ausschlussklauseln in einem Versicherungsvertrag sorgfältig zu prüfen, um zu verstehen, welche Risiken nicht abgedeckt sind. **
-
Was ist der Zweck einer Selbstbeteiligung bei Versicherungsverträgen?
Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen und dadurch verantwortungsbewusster mit ihrem Versicherungsschutz umgehen. Sie hilft, die Prämien niedrig zu halten, da Versicherungsunternehmen bei höheren Selbstbeteiligungen weniger Risiko tragen müssen. Zudem soll die Selbstbeteiligung dazu beitragen, kleine Schäden zu vermeiden und die Versicherung vor Missbrauch zu schützen. **
Ähnliche Suchbegriffe für Versicherungsverträgen
-
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC3Teckentrup Sicherheitstüre DW62-1 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mmRC 2–3: Leichtbauständerwand2)RC 2–3: Porenbeton, mind. 170 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1838,24 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Prämienhöhe bei Versicherungsverträgen beeinflusst werden?
Die Prämienhöhe bei Versicherungsverträgen kann durch verschiedene Faktoren beeinflusst werden, wie zum Beispiel das Alter, Geschlecht und Gesundheitszustand des Versicherten. Auch die Art und Höhe der gewählten Versicherungsleistungen sowie das Risiko, das der Versicherer bei Vertragsabschluss eingeht, spielen eine Rolle. Zudem können auch individuelle Rabatte oder Zuschläge je nach Versicherungsgesellschaft die Prämienhöhe beeinflussen. **
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **
-
Was sind die verschiedenen Arten von Deckung in Versicherungsverträgen?
Die verschiedenen Arten von Deckung in Versicherungsverträgen sind Haftpflichtversicherung, Sachversicherung und Personenversicherung. Die Haftpflichtversicherung deckt Schäden, die der Versicherte anderen zufügt, die Sachversicherung schützt das Eigentum des Versicherten und die Personenversicherung bietet Schutz für die Gesundheit und das Leben des Versicherten. Jede Art von Deckung kann je nach Versicherungsvertrag und Bedarf des Versicherten individuell angepasst werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.