Domain feuertüren.de kaufen?
Wir ziehen mit dem Projekt
feuertüren.de um.
Sind Sie am Kauf der Domain
feuertüren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuertüren.de kaufen?
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
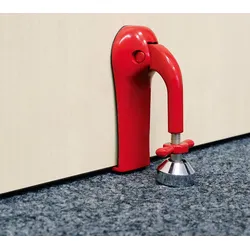
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC3Teckentrup Sicherheitstüre DW62-1 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mmRC 2–3: Leichtbauständerwand2)RC 2–3: Porenbeton, mind. 170 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1838,24 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC2Stahl-Sicherheitstür dw 62-1 „Teckentrup“ RC 2 Geprüft nach DIN EN 1627 RC 2 Wärmedurchgangskoeffizient nach EN ISO 12567-1 (Türen ohne Verglasung) U D = 1,3 W/(m2•K) bei DünnfalzU D = 1,1 W/(m2•K) bei Dickfalz Türblatt: • Blattdicke: 62 mm • Blechdicke: 1,0/1,5 mm Mehrpreis 1,5 mm beachten • 3-seitig gefälzt Zarge: • Eckzarge 1,5 mm dick mit 3-seitiger Dichtung und unterem Bodenwinkel • Befestigung der Zarge durch Sichtmauerwerksmontage Oberfläche:• Türblatt und Zarge verzinkt und grundiert• Grauweiß, ähnlich RAL 9002 Bänder und Schließmittel: • 2 Konstruktionsbänder mit Kugellager • Bandbolzen gesichert Beschlag:• Einsteckschloss mit Wechsel, PZ-gelocht (bis BRM-Höhe 2750 mm nur mit Hauptschloss, > 2750 mm mit oberer Verriegelung) • FS-Alu-Sicherheits-Wechselbeschlag Klasse ES 1 DIN 18257• Sicherheitsprofilzylinder P2 mit Aufbohr- und Ausziehschutz BZ nach DIN 18252• 3 Schlüssel und Sicherungsschein Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.757,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Hörmann Dübelpaket für Feuerschutztüren Brandschutztüren und Rauchschutztüren bauaufsichtlich zugelassenes BefestigungsmaterialDübelpaket für Feuerschutztüren Brandschutztüren und Rauchschutztüren bauaufsichtlich zugelassenes BefestigungsmaterialFür die einfache Montage in Mauerwerk und Beton Original HÖRMANNFür die Montage von Feuerschutztüren und Rauchschutztüren dürfen nur bauaufsichtlich zugelassene Dübel und Schrauben verwendet werden. 13 x Schrauben, 13 x Dübel63,47 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
Ähnliche Suchbegriffe für Verpachtung
-
Teckentrup Sicherheitstüren DW 62-1 RC3Teckentrup Sicherheitstüre DW62-1 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mmRC 2–3: Leichtbauständerwand2)RC 2–3: Porenbeton, mind. 170 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1838,24 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC2Stahl-Sicherheitstür dw 62-1 „Teckentrup“ RC 2 Geprüft nach DIN EN 1627 RC 2 Wärmedurchgangskoeffizient nach EN ISO 12567-1 (Türen ohne Verglasung) U D = 1,3 W/(m2•K) bei DünnfalzU D = 1,1 W/(m2•K) bei Dickfalz Türblatt: • Blattdicke: 62 mm • Blechdicke: 1,0/1,5 mm Mehrpreis 1,5 mm beachten • 3-seitig gefälzt Zarge: • Eckzarge 1,5 mm dick mit 3-seitiger Dichtung und unterem Bodenwinkel • Befestigung der Zarge durch Sichtmauerwerksmontage Oberfläche:• Türblatt und Zarge verzinkt und grundiert• Grauweiß, ähnlich RAL 9002 Bänder und Schließmittel: • 2 Konstruktionsbänder mit Kugellager • Bandbolzen gesichert Beschlag:• Einsteckschloss mit Wechsel, PZ-gelocht (bis BRM-Höhe 2750 mm nur mit Hauptschloss, > 2750 mm mit oberer Verriegelung) • FS-Alu-Sicherheits-Wechselbeschlag Klasse ES 1 DIN 18257• Sicherheitsprofilzylinder P2 mit Aufbohr- und Ausziehschutz BZ nach DIN 18252• 3 Schlüssel und Sicherungsschein Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.757,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC4Teckentrup Sicherheitstüre DW62-1 RC4 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.2113,46 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC3Teckentrup Sicherheitstüre DW62-2 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.4463,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.