Domain feuertüren.de kaufen?
Wir ziehen mit dem Projekt
feuertüren.de um.
Sind Sie am Kauf der Domain
feuertüren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuertüren.de kaufen?
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
Ähnliche Suchbegriffe für Erhaltene
Top-Angebote
Produkte zum Begriff Erhaltene:
-
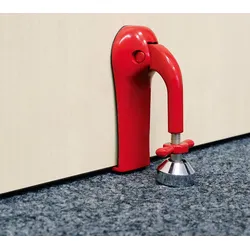
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
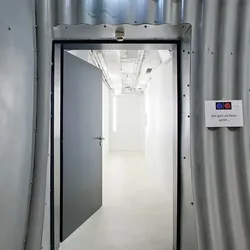
Teckentrup Sicherheitstüren DW 62-1 RC3Teckentrup Sicherheitstüre DW62-1 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mmRC 2–3: Leichtbauständerwand2)RC 2–3: Porenbeton, mind. 170 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1838,24 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erhaltene:
-
Hörmann Dübelpaket für Feuerschutztüren Brandschutztüren und Rauchschutztüren bauaufsichtlich zugelassenes BefestigungsmaterialDübelpaket für Feuerschutztüren Brandschutztüren und Rauchschutztüren bauaufsichtlich zugelassenes BefestigungsmaterialFür die einfache Montage in Mauerwerk und Beton Original HÖRMANNFür die Montage von Feuerschutztüren und Rauchschutztüren dürfen nur bauaufsichtlich zugelassene Dübel und Schrauben verwendet werden. 13 x Schrauben, 13 x Dübel63,47 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
-
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
Ähnliche Suchbegriffe für Erhaltene
-
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC3Teckentrup Sicherheitstüre DW62-1 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mmRC 2–3: Leichtbauständerwand2)RC 2–3: Porenbeton, mind. 170 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1838,24 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC2Stahl-Sicherheitstür dw 62-1 „Teckentrup“ RC 2 Geprüft nach DIN EN 1627 RC 2 Wärmedurchgangskoeffizient nach EN ISO 12567-1 (Türen ohne Verglasung) U D = 1,3 W/(m2•K) bei DünnfalzU D = 1,1 W/(m2•K) bei Dickfalz Türblatt: • Blattdicke: 62 mm • Blechdicke: 1,0/1,5 mm Mehrpreis 1,5 mm beachten • 3-seitig gefälzt Zarge: • Eckzarge 1,5 mm dick mit 3-seitiger Dichtung und unterem Bodenwinkel • Befestigung der Zarge durch Sichtmauerwerksmontage Oberfläche:• Türblatt und Zarge verzinkt und grundiert• Grauweiß, ähnlich RAL 9002 Bänder und Schließmittel: • 2 Konstruktionsbänder mit Kugellager • Bandbolzen gesichert Beschlag:• Einsteckschloss mit Wechsel, PZ-gelocht (bis BRM-Höhe 2750 mm nur mit Hauptschloss, > 2750 mm mit oberer Verriegelung) • FS-Alu-Sicherheits-Wechselbeschlag Klasse ES 1 DIN 18257• Sicherheitsprofilzylinder P2 mit Aufbohr- und Ausziehschutz BZ nach DIN 18252• 3 Schlüssel und Sicherungsschein Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.757,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC4Teckentrup Sicherheitstüre DW62-1 RC4 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.2113,46 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **
-
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
-
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.