Domain feuertüren.de kaufen?
Wir ziehen mit dem Projekt
feuertüren.de um.
Sind Sie am Kauf der Domain
feuertüren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuertüren.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **

Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
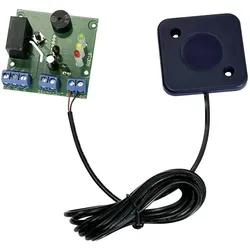
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
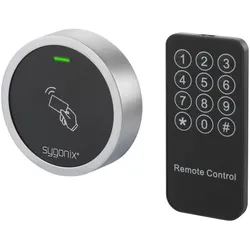
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC3Teckentrup Sicherheitstüre DW62-2 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.4463,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC3Teckentrup Sicherheitstüre DW62-1 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mmRC 2–3: Leichtbauständerwand2)RC 2–3: Porenbeton, mind. 170 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1838,24 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Hörmann Dübelpaket für Feuerschutztüren Brandschutztüren und Rauchschutztüren bauaufsichtlich zugelassenes BefestigungsmaterialDübelpaket für Feuerschutztüren Brandschutztüren und Rauchschutztüren bauaufsichtlich zugelassenes BefestigungsmaterialFür die einfache Montage in Mauerwerk und Beton Original HÖRMANNFür die Montage von Feuerschutztüren und Rauchschutztüren dürfen nur bauaufsichtlich zugelassene Dübel und Schrauben verwendet werden. 13 x Schrauben, 13 x Dübel63,47 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
TowiTek RFID-Zugangskontrolle, Aktive BauelementeKompakter Baustein für ein eigenständiges Zugangskontrollsystem mit RFID-Transpondern als Berechtigungsnachweis. Das System lernt bis zu 50 Ausweise und ist einfach über eine Programmierkarte steuerbar. Der Schaltkontakt ist auf Wechsel- oder Zeitfunktion konfigurierbar. Die verwendeten Transponder sind kopiergeschützt und bieten eine weitaus höhere Sicherheit als ähnliche Systeme. Die Lesereichweite beträgt ca. 20 bis 50 mm.51,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.35,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für Abschreibung
-
Teckentrup Sicherheitstüren DW 62-2 RC3Teckentrup Sicherheitstüre DW62-2 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.4463,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC3Teckentrup Sicherheitstüre DW62-1 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2–4: Mauerwerk, mind. 115 mmRC 2–4: Beton, mind. 100 mmRC 2–3: Leichtbauständerwand2)RC 2–3: Porenbeton, mind. 170 mm Größenbereich Bau-Richtmaße 1-flügelig:Breite: 625 – 1500mmHöhe: 1750 – 3000 mm Türblatt Doppelwandig3-seitig gefälztTürblattdicke: 62 mmBlechdicke: 1,0 /1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Sonderausstattung Zarge Gegenzarge, U-Zarge oder Blockzarge Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.1838,24 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC2Stahl-Sicherheitstür dw 62-1 „Teckentrup“ RC 2 Geprüft nach DIN EN 1627 RC 2 Wärmedurchgangskoeffizient nach EN ISO 12567-1 (Türen ohne Verglasung) U D = 1,3 W/(m2•K) bei DünnfalzU D = 1,1 W/(m2•K) bei Dickfalz Türblatt: • Blattdicke: 62 mm • Blechdicke: 1,0/1,5 mm Mehrpreis 1,5 mm beachten • 3-seitig gefälzt Zarge: • Eckzarge 1,5 mm dick mit 3-seitiger Dichtung und unterem Bodenwinkel • Befestigung der Zarge durch Sichtmauerwerksmontage Oberfläche:• Türblatt und Zarge verzinkt und grundiert• Grauweiß, ähnlich RAL 9002 Bänder und Schließmittel: • 2 Konstruktionsbänder mit Kugellager • Bandbolzen gesichert Beschlag:• Einsteckschloss mit Wechsel, PZ-gelocht (bis BRM-Höhe 2750 mm nur mit Hauptschloss, > 2750 mm mit oberer Verriegelung) • FS-Alu-Sicherheits-Wechselbeschlag Klasse ES 1 DIN 18257• Sicherheitsprofilzylinder P2 mit Aufbohr- und Ausziehschutz BZ nach DIN 18252• 3 Schlüssel und Sicherungsschein Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.757,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC2Teckentrup Sicherheitstüre DW62-2 RC2 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.3093,48 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.